
理財專題/沸點搶房遇上房市冰風暴 交不了的房子


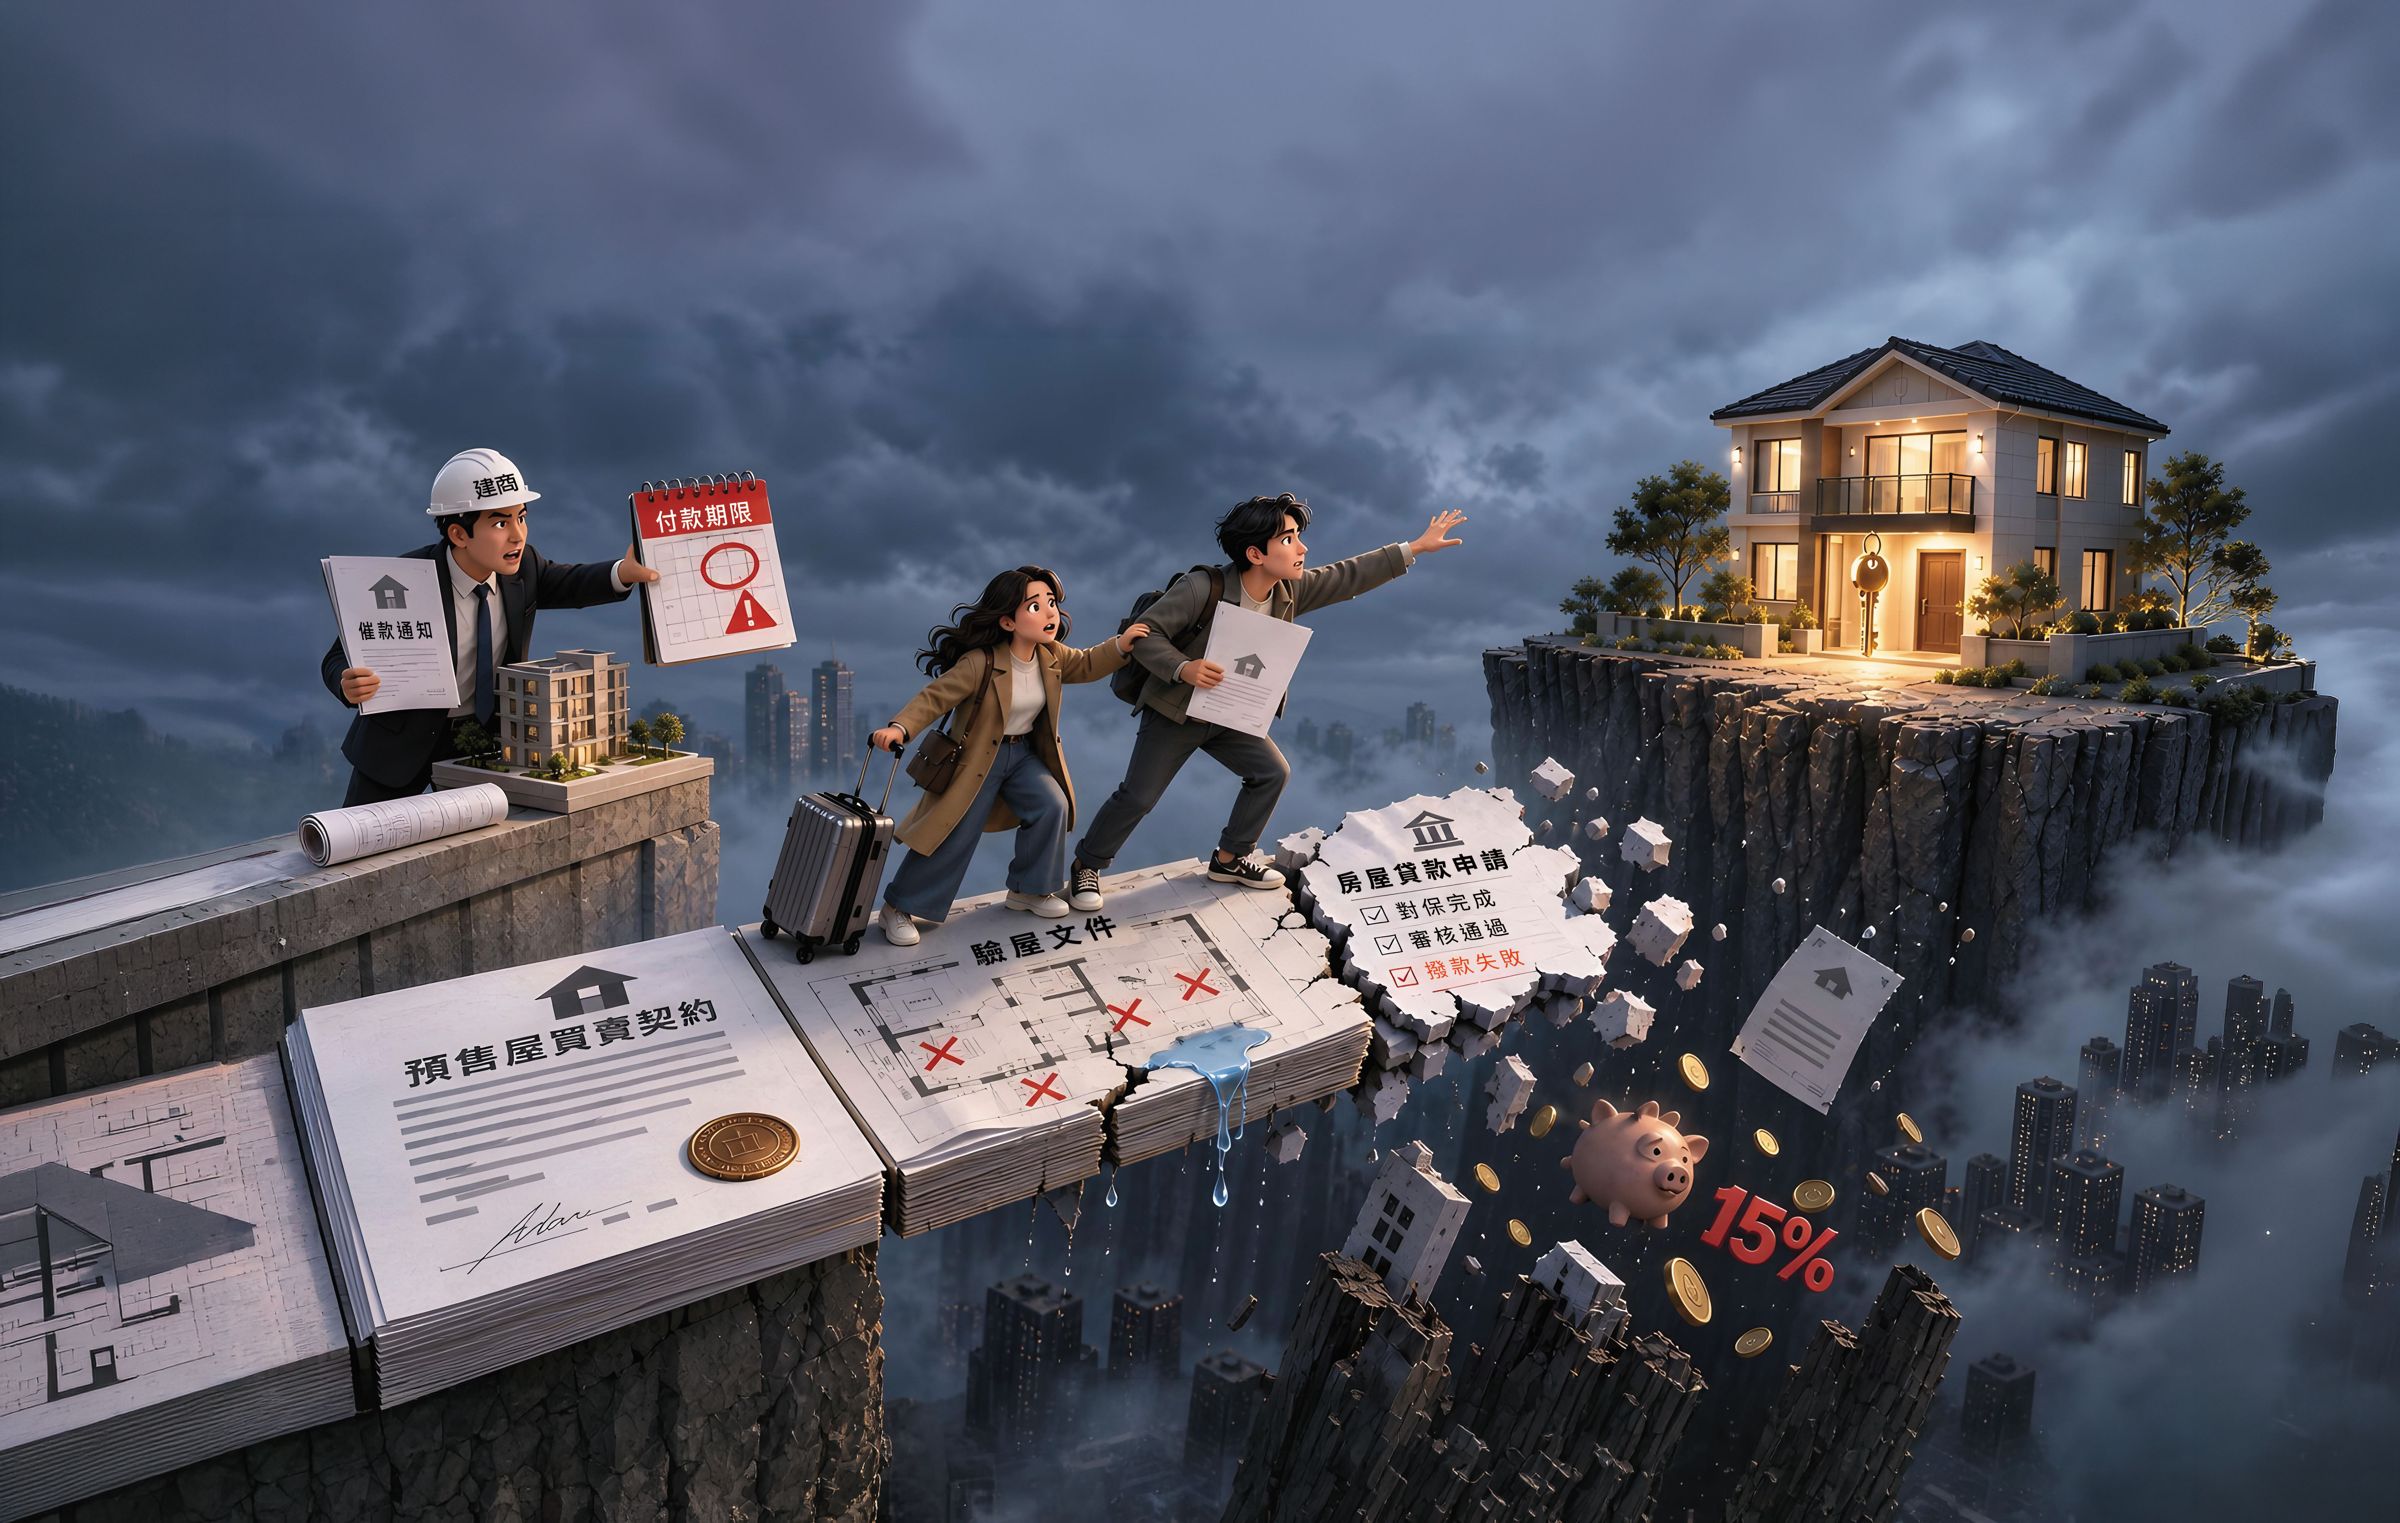
狂熱的房市暴衝了6年,民眾搭帳篷排隊搶買預售屋,沒想到房子蓋好時,迎接他們的卻是另一個世界。台灣迎來史上最大交屋潮,無奈交屋潮卻撞上房市急凍、銀行限貸,導致亂象四起。有人驗屋走到「三驗」,屋況瑕疵仍是「一驗」狀態;有人房貸已撥款,但新家住不進去,貸款與房租兩頭燒;更有換屋族才剛完成銀行對保,下一秒竟被銀行告知「水位不夠,不貸了。」
建商困在工料雙漲,銀行鬧「錢荒」惜貸,夾在中間的正是房市多頭時簽約的買方。幾年前滿懷期待買下預售屋,如今好不容易等到房子蓋好,卻卡在驗屋、貸款、撥款一道又一道關卡,成了交屋最後一哩路上最無助的一群人。
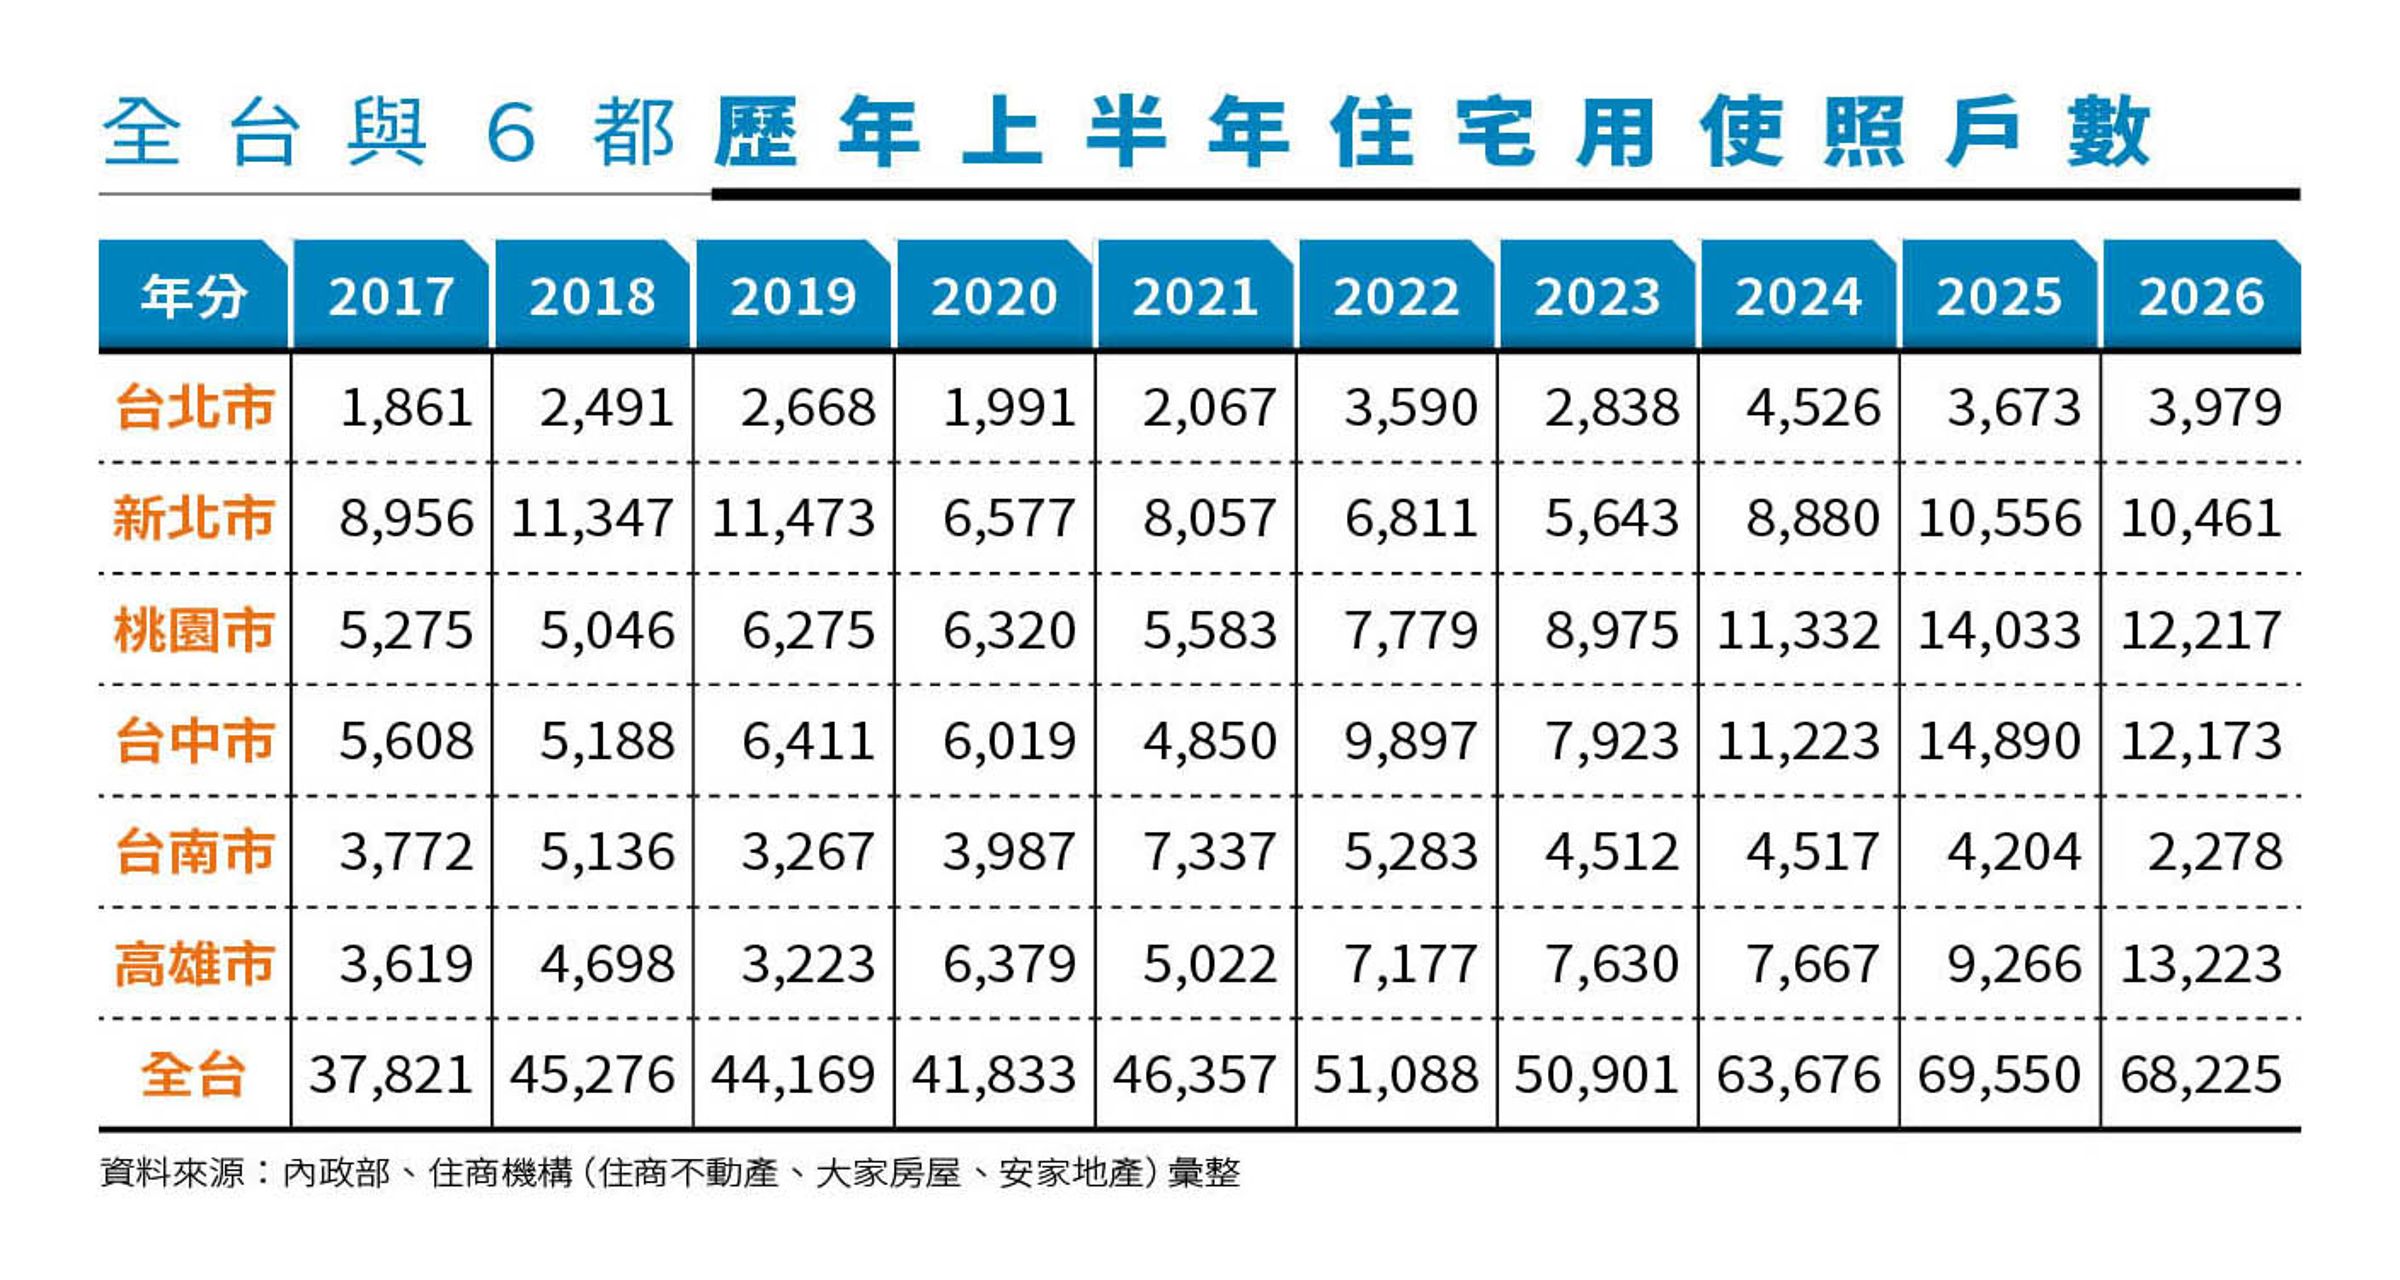
台灣房市正迎來史上最大的「交屋潮」!據內政部最新統計數據,全國核發的建物使用執照件數與戶數連刷新高,光是單年核發使照戶數就高達10多萬戶的歷史天量。再以住商機構彙整內政部資料可見,今年上半年全台住宅類使用執照達68,225戶,創10年來同期次高,而未來新供給的建照數,卻僅50,723戶,創2018年以來同期新低。
熬過興建期 房市轉空頭
「建商現在不敢大舉開新案,但前幾年房市多頭時賣掉、開工的房子,卻正一批批蓋好、準備交到買方手上。」住商機構大家房屋企劃研究室公關襄理賴志昶分析,這批交屋潮的源頭,是在2020至2022年間,房市火爆時期大量開工的預售建案,經過4年的興建期,交屋大軍壓境而來。
然而,極度瘋狂的交屋天量,偏偏撞上有史以來最冰冷的房市風暴,民眾好不容易等到房子蓋好,央行信用管制、銀行房貸緊縮、房市交易急凍卻一起找上門。
過去幾年,營建業面臨全球通膨、土地成本高,以及嚴重的「工料雙漲」困境,許多中小型建商或新手建商財務資金鏈卡死,進度打結。為了趕在期限內交屋以收回尾款,建商紛紛壓縮施工時間,導致房屋完工後的品質大打折扣。
幾年前搶著買,如今卻不一定能交屋,光今年前7月全台預售屋解約已達3,066件,快逼近2025年全年度的3,619件,交屋亂象逐漸浮上檯面。
驗屋多缺失 報修未改善
「買預售屋,看不到房子,我能相信的就是建商跟這紙合約。」40歲的首購族阿仁(化名)站在桃園A7重劃區「禾悅花園」社區裡,回憶2021年初準備買房結婚,「我是從熟悉的新北蘆洲一路向外圍尋找,最後決定在交通方便的桃園龜山A7重劃區看房子。」
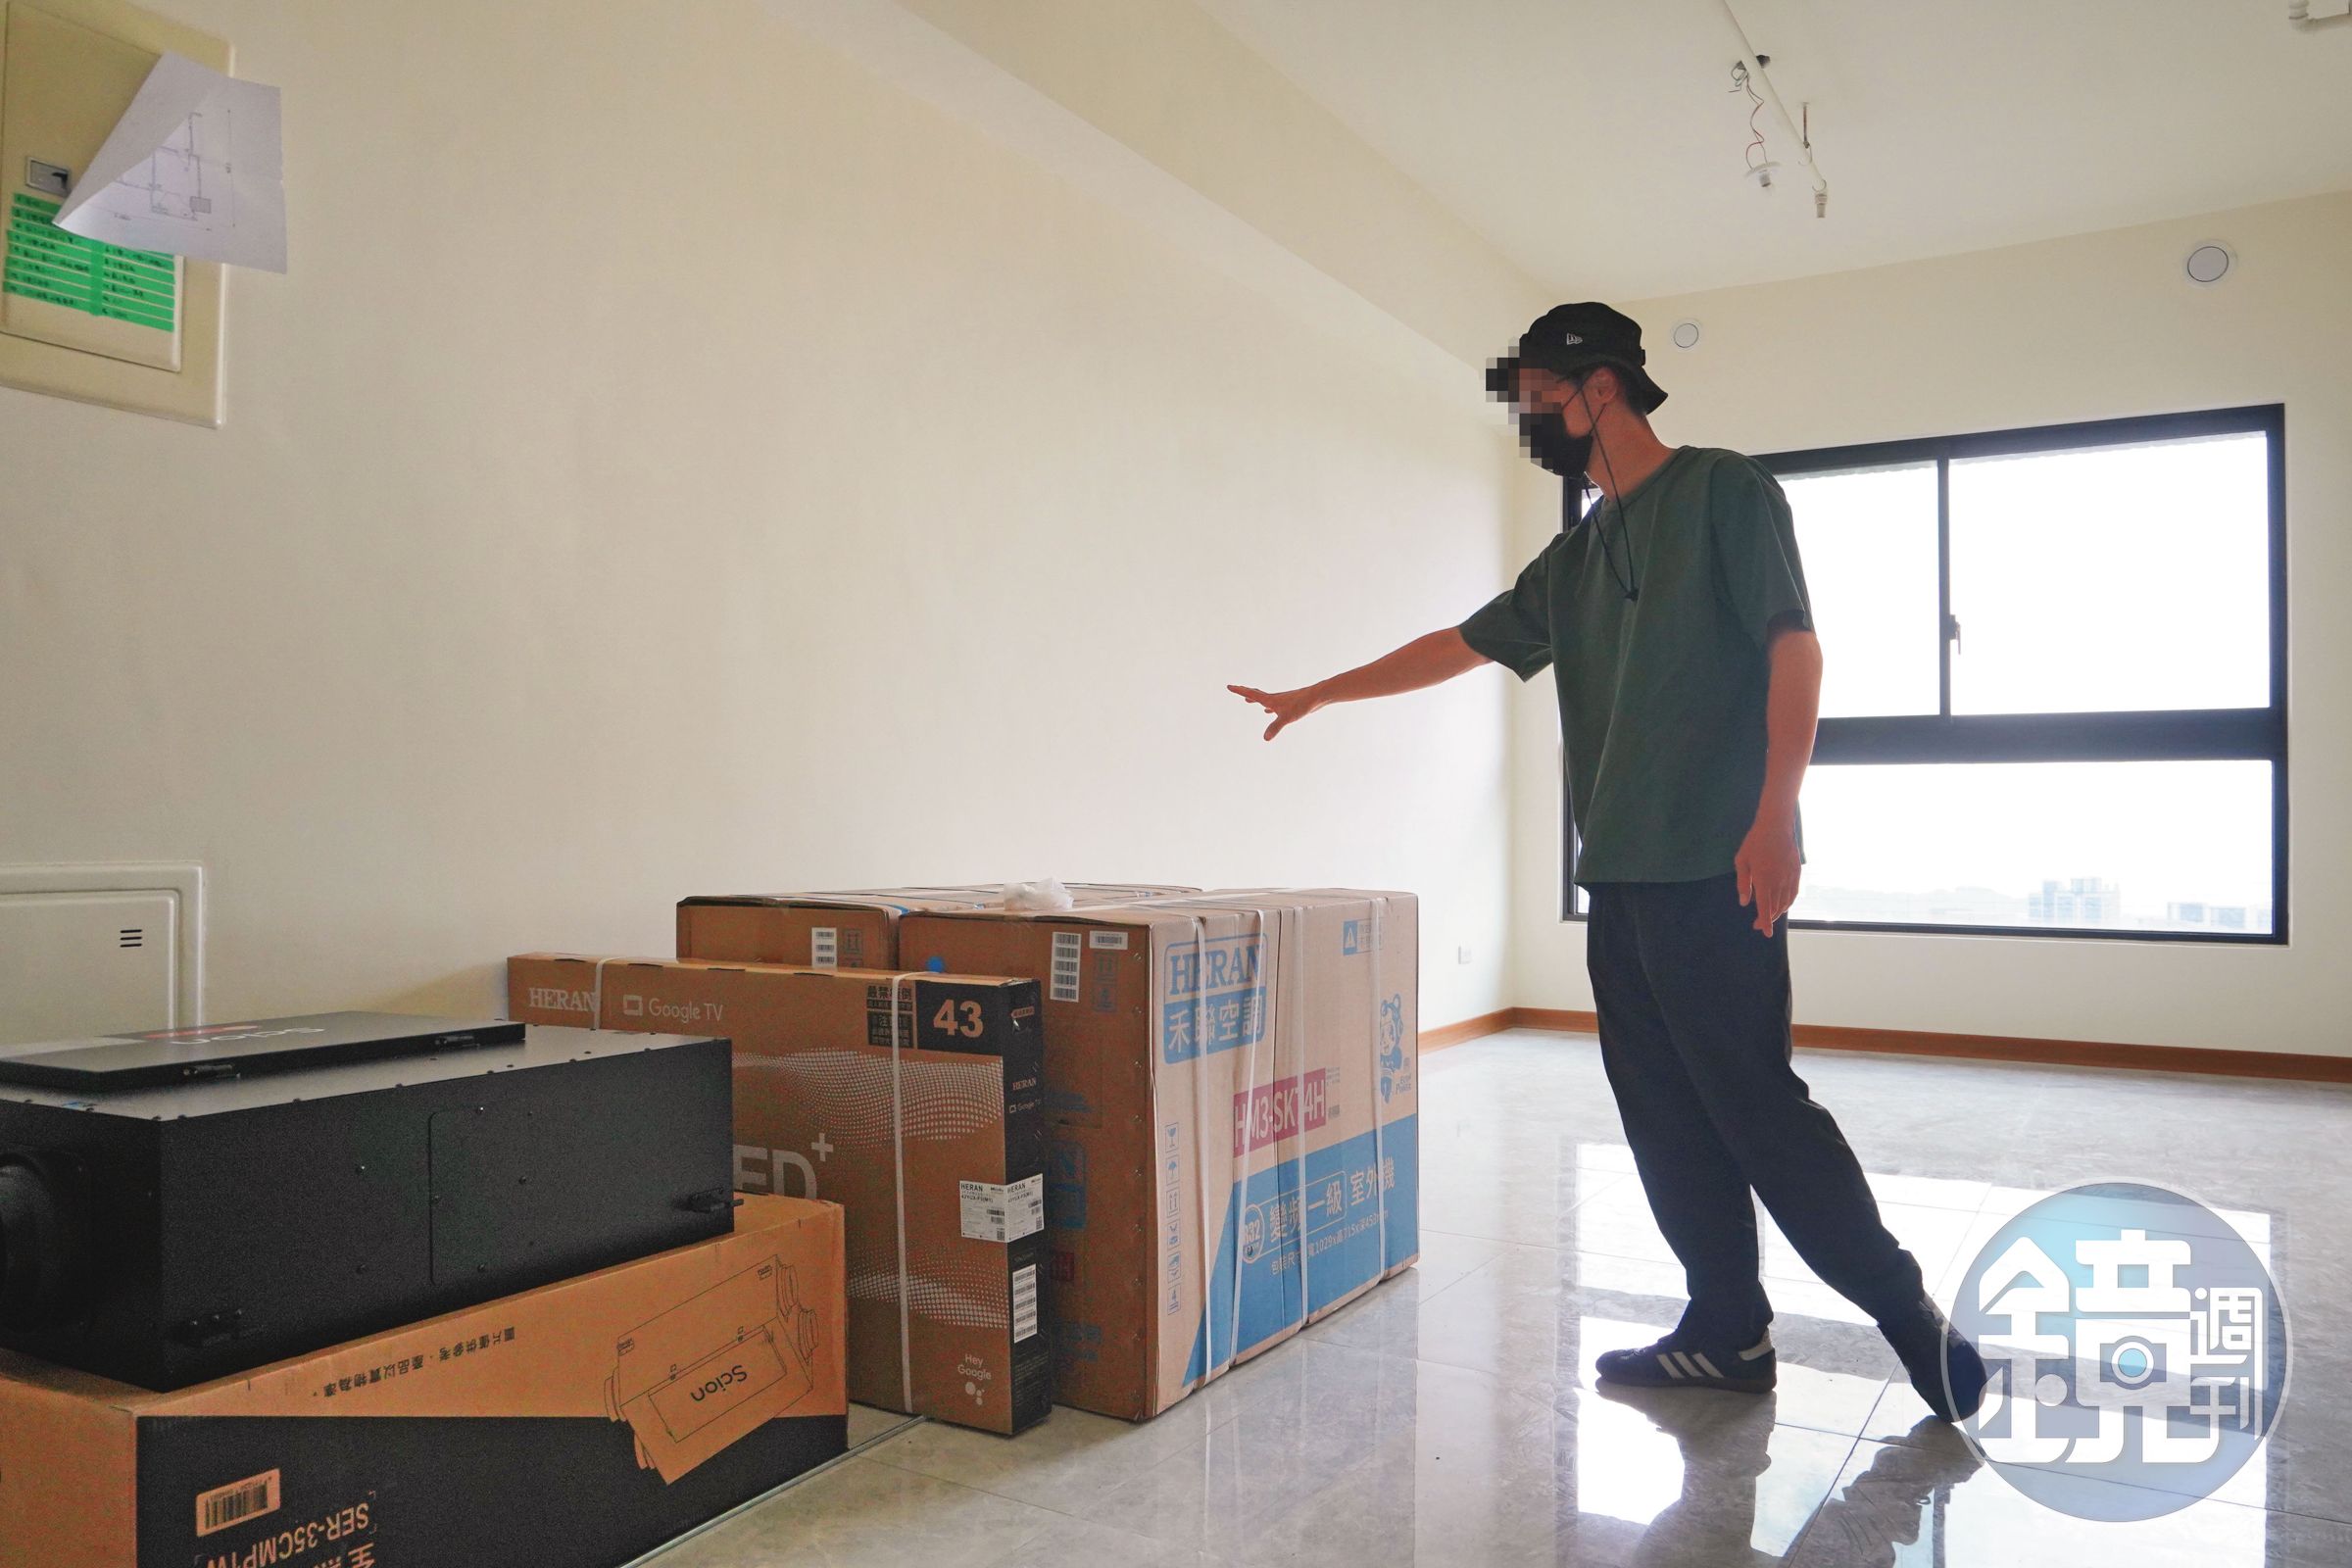
當時的機捷A7站周邊已開出四字頭高價,預售案「禾悅花園」以每坪26萬元的2字頭平價、自帶大型綠地花園、標榜甲級營造廠以及長達10年的防水保固等優勢,吸引阿仁的目光。最後阿仁買下總價1,100萬元的3房房型,靠著工程期款分期支付的彈性,開心簽約一圓買屋夢。
孰料交屋卻是漫漫長路,阿仁一等就是5年,「合約上寫的是2025年8月31日取得使用執照,實際拿到是2026年2月4日,延遲157天,按照合約,建商應付每日已繳價金的萬分之5為遲延利息,但我沒有拿到一毛錢。」
好不容易等到完工,阿仁以為終於可以領鑰匙,沒想到一場交屋馬拉松才開始,「為期半年的驗屋過程中,一驗發現的缺失,到了二驗仍未改善,一路走到三驗,問題依舊存在。」阿仁很無奈,每次驗屋除了得請假,還要花上萬元請驗屋公司現場勘驗。
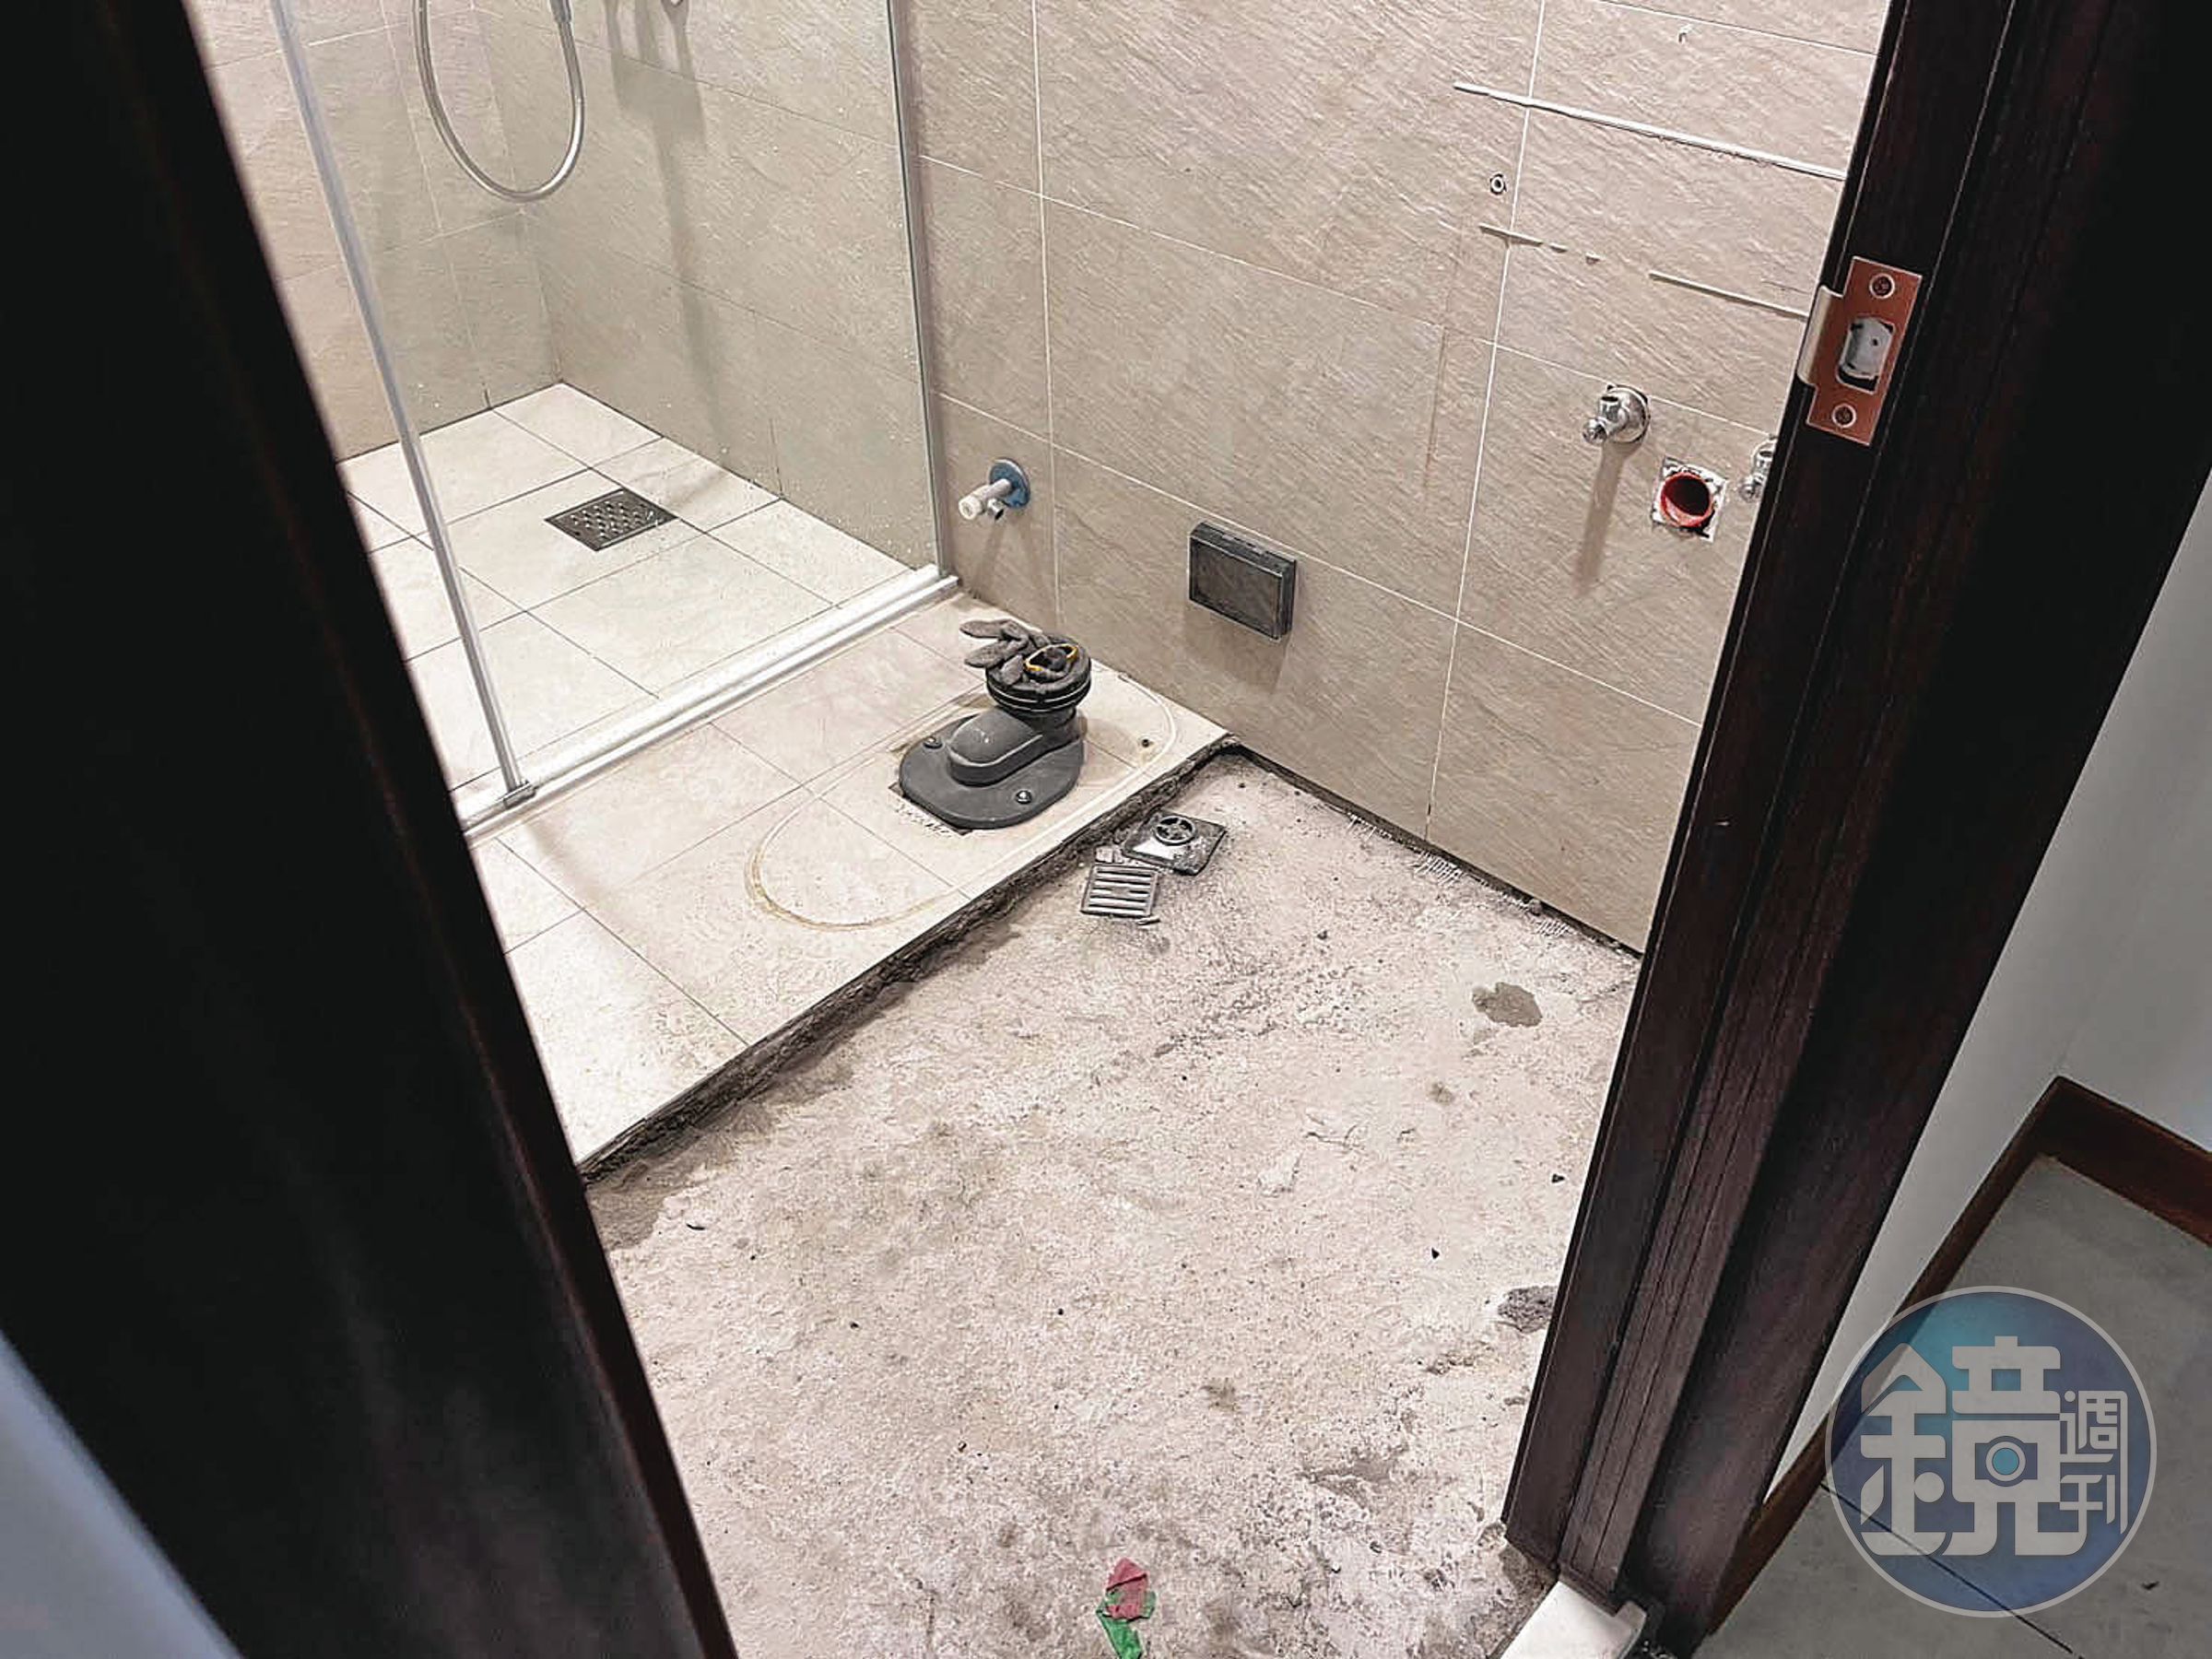
千戶大型社區同時湧入驗屋、修繕需求,工班與客服人力有限,通知驗屋的人員與真正負責修繕的人員並非同一組,阿仁只能苦等下一次通知。
建商協議書 先別急著簽
而今年8月,有已購戶拿到一紙「現況交屋暨優惠補貼協議書」,本刊取得該協議書,第一條寫明,買方已確認房屋現況,不得再以房屋現況或驗屋發現之事項向賣方主張任何權利。
第六條更載明,買方就前開事項所生或可能發生之一切請求權:損害賠償請求權、違約金請求權、遲延利息,均視為拋棄;第十一條則規定保密義務,若買方違反,須給付違約金(依買賣契約成交總價的5%計算)。
簽了,就等於放棄一切,換來的是一台價值3萬元的禾聯冷氣室內機;阿仁氣憤地說:「房子都還沒有修好,為什麼要先認現況?」累積已久的不滿一次爆開,住戶們組成自救會,向桃園市府相關單位申訴,原協議書才撤回。
桃園市議員沈佩玲指出,該協議書內容已違反內政部制定的《預售屋買賣定型化契約應記載及不得記載事項》,民眾可向地方政府檢舉,將依法對建商「一案一罰、得連續處罰」。
建商雖宣布撤回「現況交屋暨優惠補貼協議書」,但對於已經簽名的已購戶,又該怎麼辦?律師吳榮達強調,建商後續不再要求其他住戶簽署,與先前已簽署的協議是否失效,是二件不同的事,不能以為建商宣布撤回協議,自己簽過的文件就當作沒發生。
吳榮達表示,契約一旦經雙方簽署,就產生法律效力,目前雙方都有意讓原協議不再拘束彼此,最穩妥的方式,就是另外以書面簽訂和解以終止協議,清楚載明原「現況交屋暨優惠補貼協議書」不再生效,雙方不再依該協議向對方主張權利,避免日後各說各話。
「簽約是很慎重的事,民眾不可隨意畫押。」吳榮達提醒,買房動輒上千萬元,面對建商提出任何補充協議、切結書或和解書,都應先看清楚「自己拿到什麼、又放棄了什麼權利」,最好是尋求律師或專業人士協助,不要為了趕交屋、拿補貼,就在壓力之下草草簽名。
交屋頻延宕 租貸兩頭燒
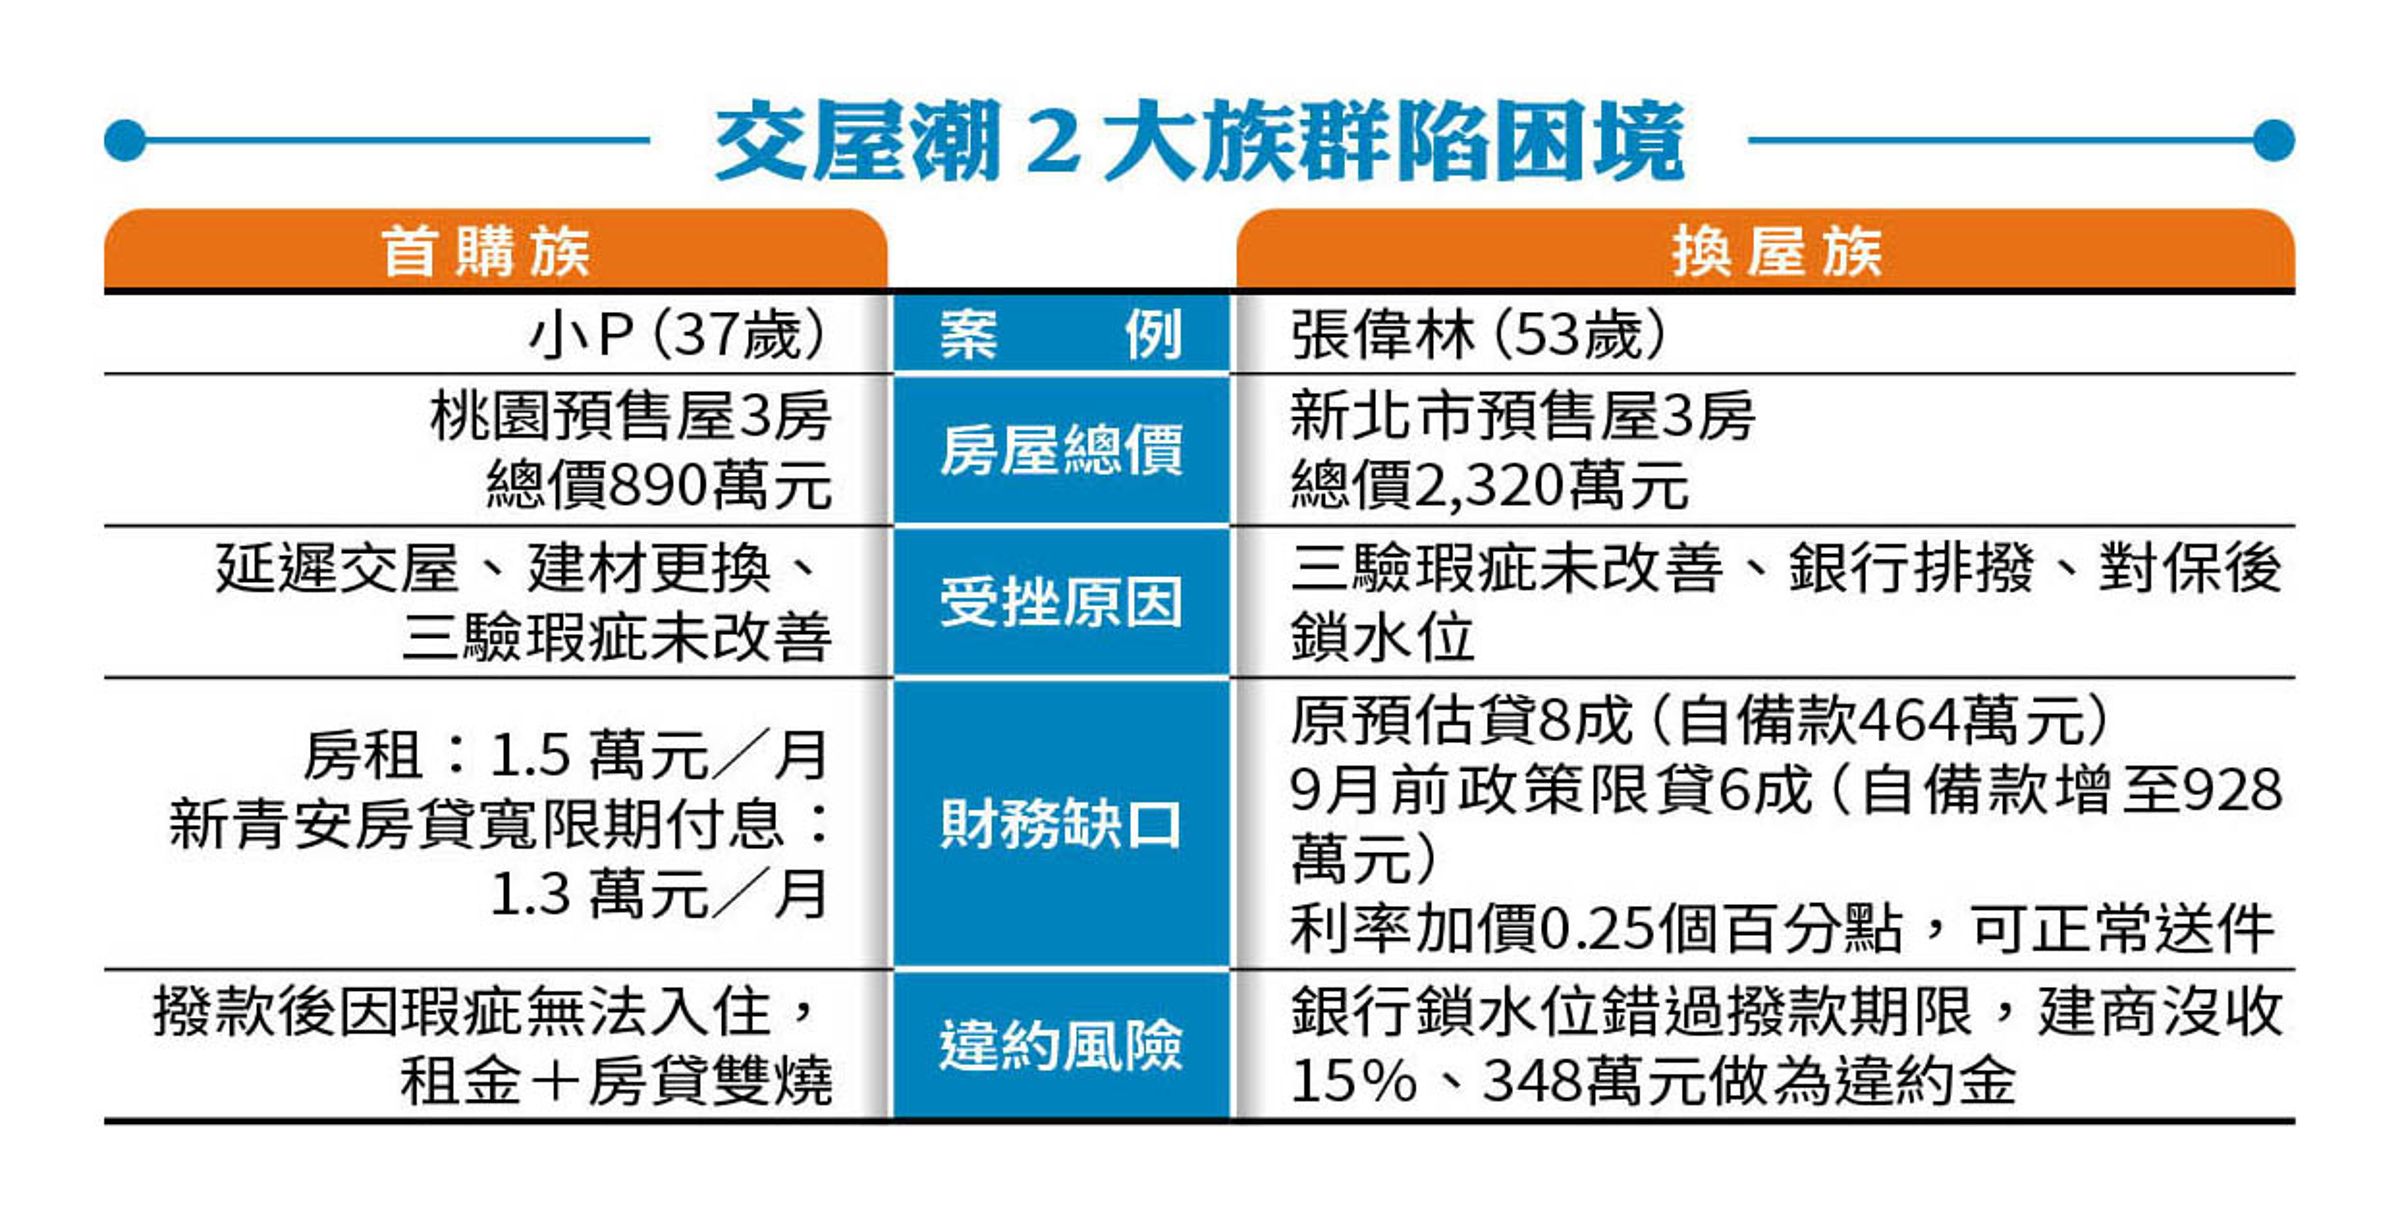
還有另外一群人,沒有時間爭論契約內容,而是面臨房租、房貸雙燒。「晚交屋1個月,我就要多付1個月房租。」37歲的科技業員工小P,從嘉義北漂,2020年以總價890萬元買下預售屋3房房型,是人生第一間房,如今卻走入交屋噩夢。
「建商原主打『豪宅規格白磚隔間』,之後卻變更為『輕質隔間牆』,建商沒有主動通知,只有將變更的事項悄悄貼在展間角落公告。」小P搖頭說,進入驗屋階段,屋況瑕疵多處未改善,眼見合約上的撥款期限正倒數計時,找銀行貸款撥款後,仍未達交屋標準。
「房子瑕疵沒處理好,我一天住不進去,每月1.5萬元的房租就得繼續繳,現在銀行貸款也下來了,雖然用新青安拿到寬限期,但每月還是要付息1.3萬元。」小P無奈地說,驗屋交屋延宕,每拖一天,荷包就要繼續失血。
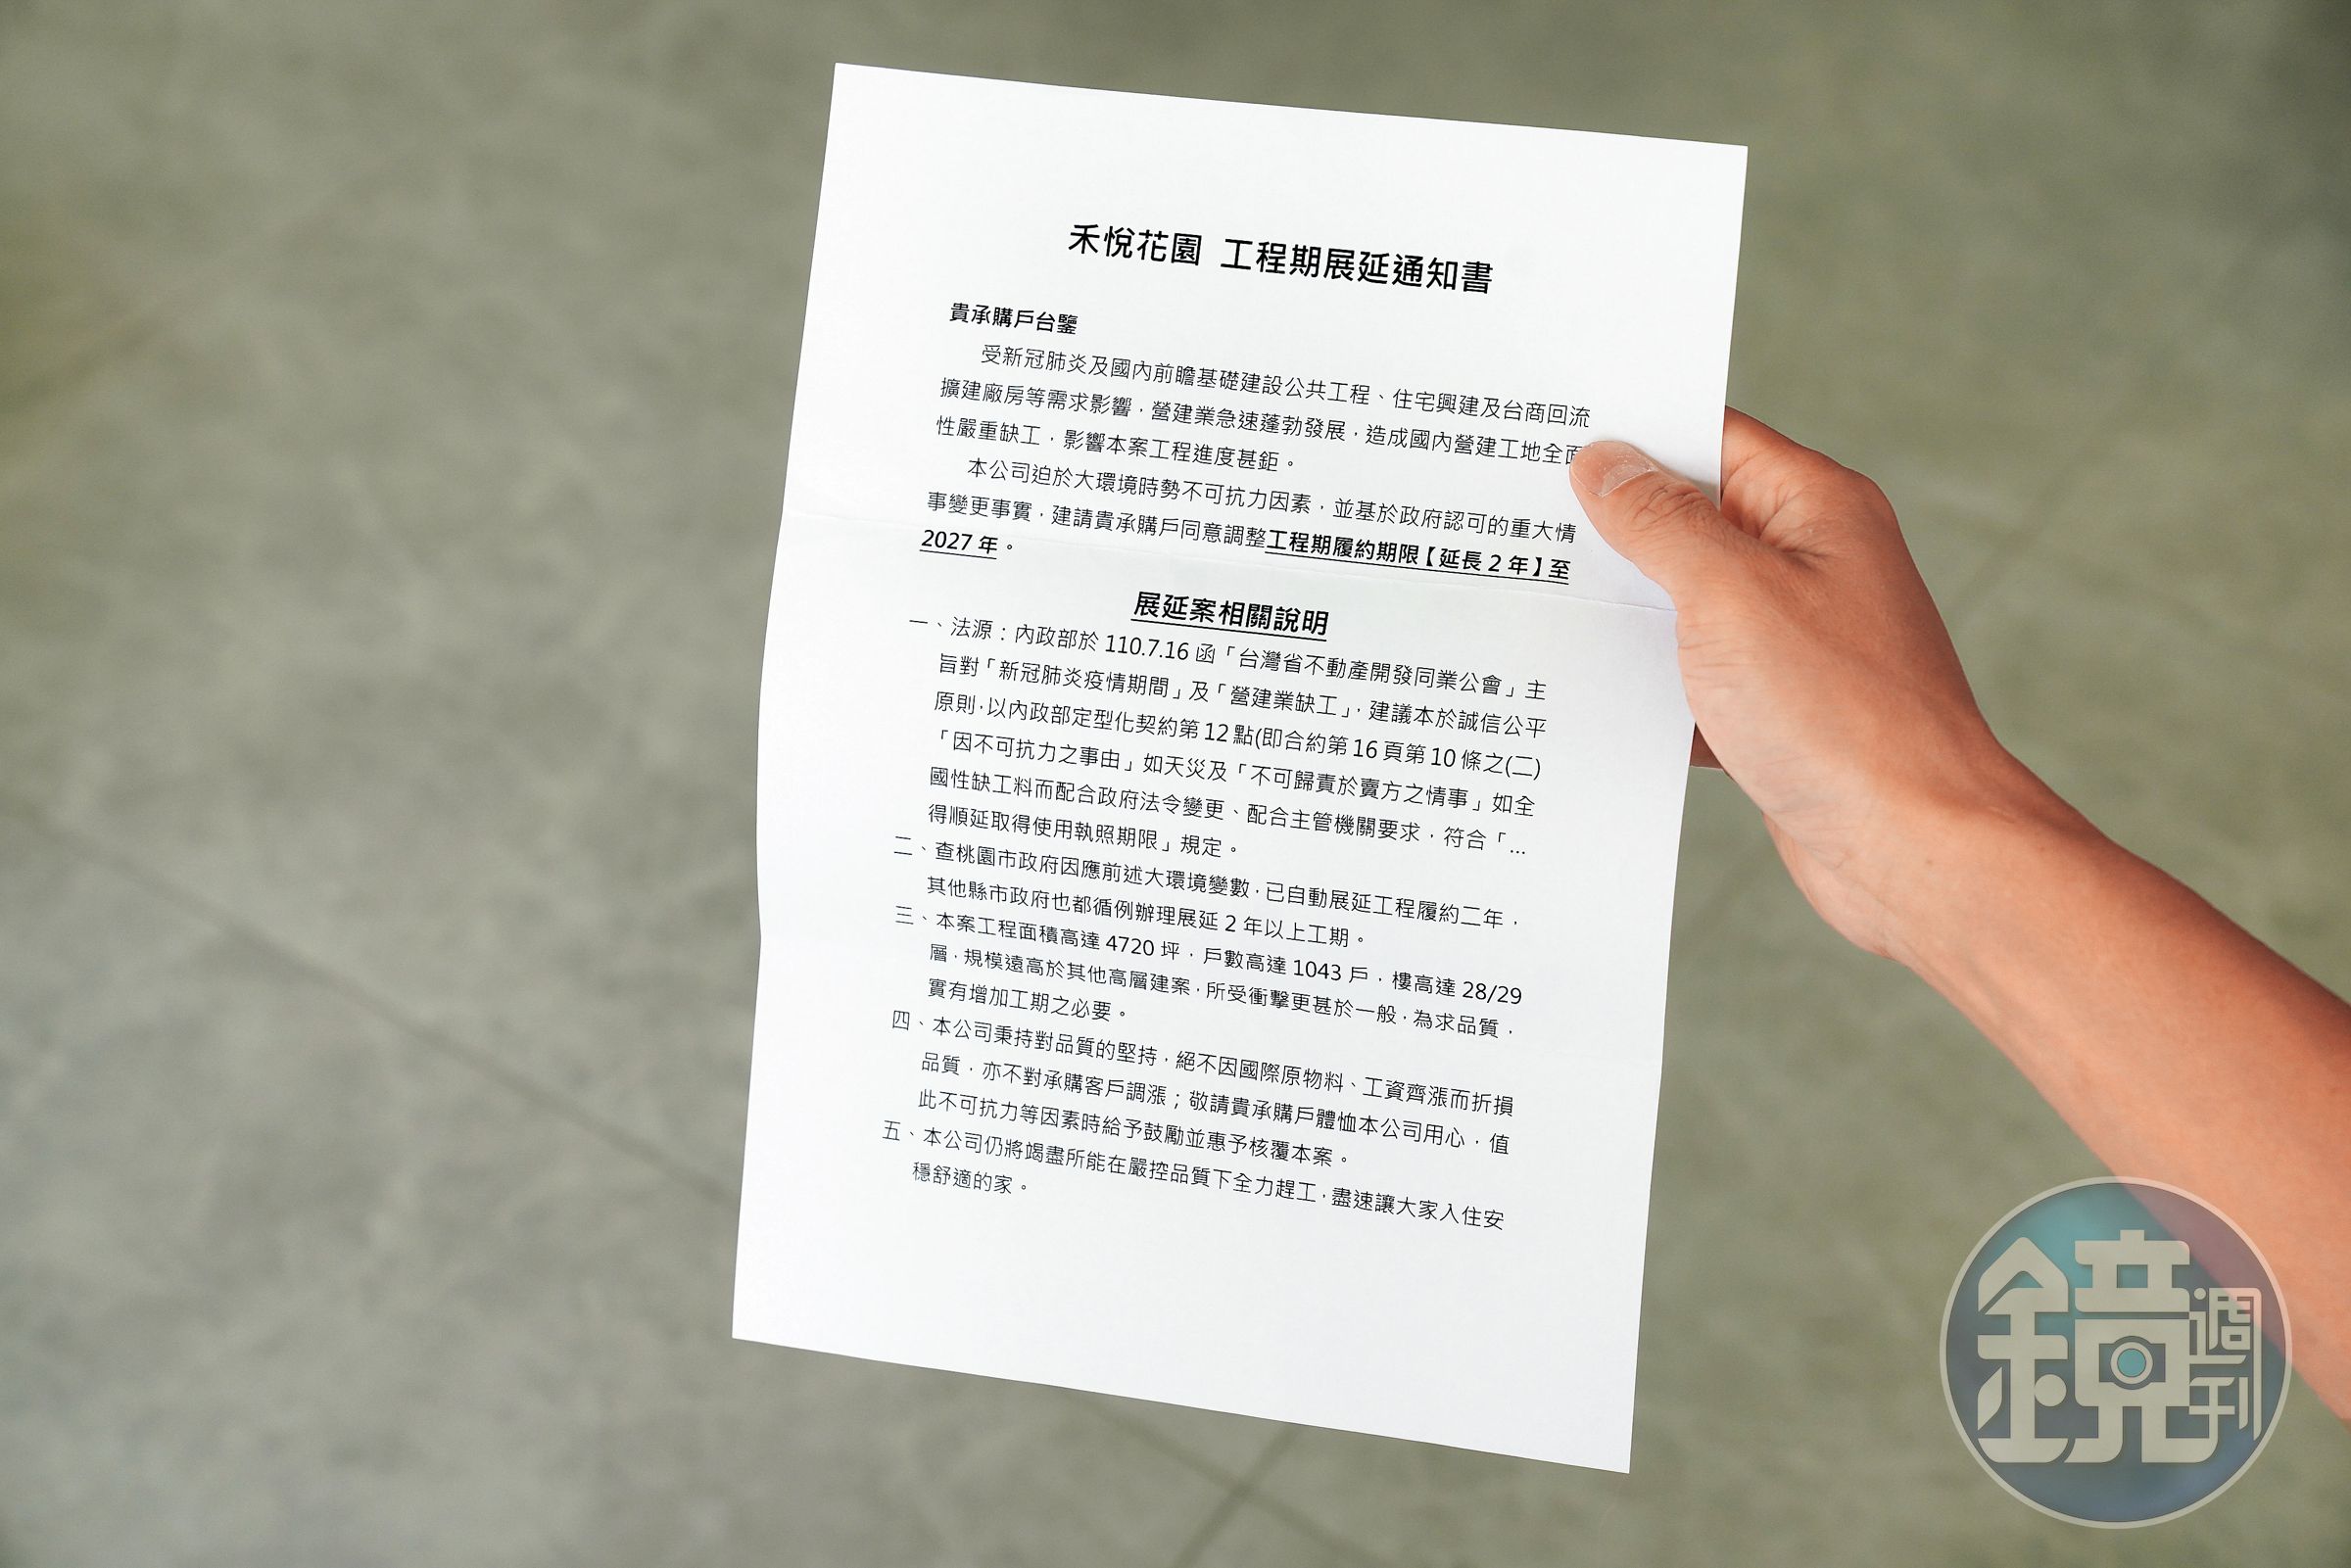
交屋卡關的問題還不僅於此,對換屋族而言,困境則可能是好不容易等到了房子,卻等不到銀行的錢。
央行為遏止不動產貸款集中度過高,祭出多輪選擇性信用管制,各銀行受限於《銀行法》第七十二條之二的不動產放款30%天花板上限,去年開始,房貸水位全面告急,房貸排撥成為常態,民眾核貸流程從以往的1個月延長至4個月,甚至面臨對保後,銀行突然鎖住水位不放款的窘境。
銀行鬧錢荒 對保後變卦
53歲的張偉林(化名)在5年前以總價2,320萬元買下新北市預售屋,夫妻倆原本規劃換屋,但縝密撥好的資金算盤,卻完全變調。回溯五年前,央行未針對自然人第二戶購屋貸款額度做出限制,之後卻一路祭出選擇性信用管制,儘管現階段已將第二戶放寬至7成,但對於換屋族來說,貸款成數差距1、2成,是好幾百萬元的真金白銀。
苦惱的不只有限貸成數,更讓他們無言的是,銀行撥款竟然喊卡,「我前一個禮拜已完成銀行對保,沒想到隔一週,銀行卻突然通知水位不夠,不貸了。」張偉林傻眼又無助,而依合約「逾期未撥款」建商將沒收房屋總價的15%做為違約金,「房價是簽約當天決定,但怎麼房貸條件是5年後的交屋這天才決定?而且還充滿了變數。」他無奈地說。
張偉林急尋銀行救火,卻四處碰壁,有的銀行表明不進新件,「銀行沒有錢可以借貸,都要我等排撥,至4個月起跳,不然就是加價購,利率願意增加0.25個百分點,就能插隊送件,第二戶原本談好利率3.4%,漲價後利率就是3.65%,且第二戶不給寬限期,唉!」
撥款期限在即,張偉林最後仍錯過付款時程,建商主張買方未依約付款,認定違約,收取房屋總價的15%為違約金,以張偉林的房屋總價2,320萬元計算,15%就是348萬元,雙方陷入責任攻防,「我不是耍賴不買,也不是故意不付錢,我真的貸不到啊!」
其實貸款卡關導致交不了房子,是預售市場常見的交屋糾紛。
列附加條款 避違約爭議
對此,學者莊孟翰解釋,銀行對保完成不代表貸款已經真正撥出。律師吳榮達也表示,「銀行不貸」並不等於買方可以無責解約,若契約沒有事先約定融資不足的處理方式,到了交屋期限,買方仍可能面臨違約爭議。
預售屋從簽約到交屋往往相隔數年,民眾的自保方式是,簽訂買賣契約時,一定要確認「貸款下不來怎麼辦」的解方,「若只提到貸款由買方自行處理,就要主動爭取附加條款。」吳榮達說。
包括預售屋買賣契約中應明確載明,若買方依正常程序申貸,但銀行核貸成數仍不足或貸款無法核准,建商是否有義務代為尋找其他銀行?是否應協助買方補足差額?或是展延付款?以及約定在什麼條件下,買方可以終止合約且不被沒收違約金?這些都要白紙黑字約定清楚,否則一旦貸款卡關,所有的問題與壓力仍得由消費者自己扛。


