50萬起步金2/沈伯洋推青年50萬起步金 跟著買0050試算10年變130萬



23歲如果有50萬元,你會花掉,還是讓錢繼續滾大?沈伯洋提出「城市青年基金」,希望替青年累積近50萬元起步本金。專家建議,可透過市值型ETF長期投資,怕股市震盪也能加入債券型ETF。以50萬元一次投入,跟台北市長候選人沈伯洋家庭一樣買市值型ETF、以含息年化總報酬10%試算,10年後33歲資產將達129萬6,871元。
23歲剛走出校園,手上就有50萬元,究竟該存起來,還是投入股票市場?沈伯洋提出「城市青年基金」,規劃結合中央兒少帳戶、北市府提撥及青年自存,讓年輕人在踏入社會時擁有起步本金。政策能否兌現仍待觀察,但50萬元如果用來理財,時間會帶來多大差別?
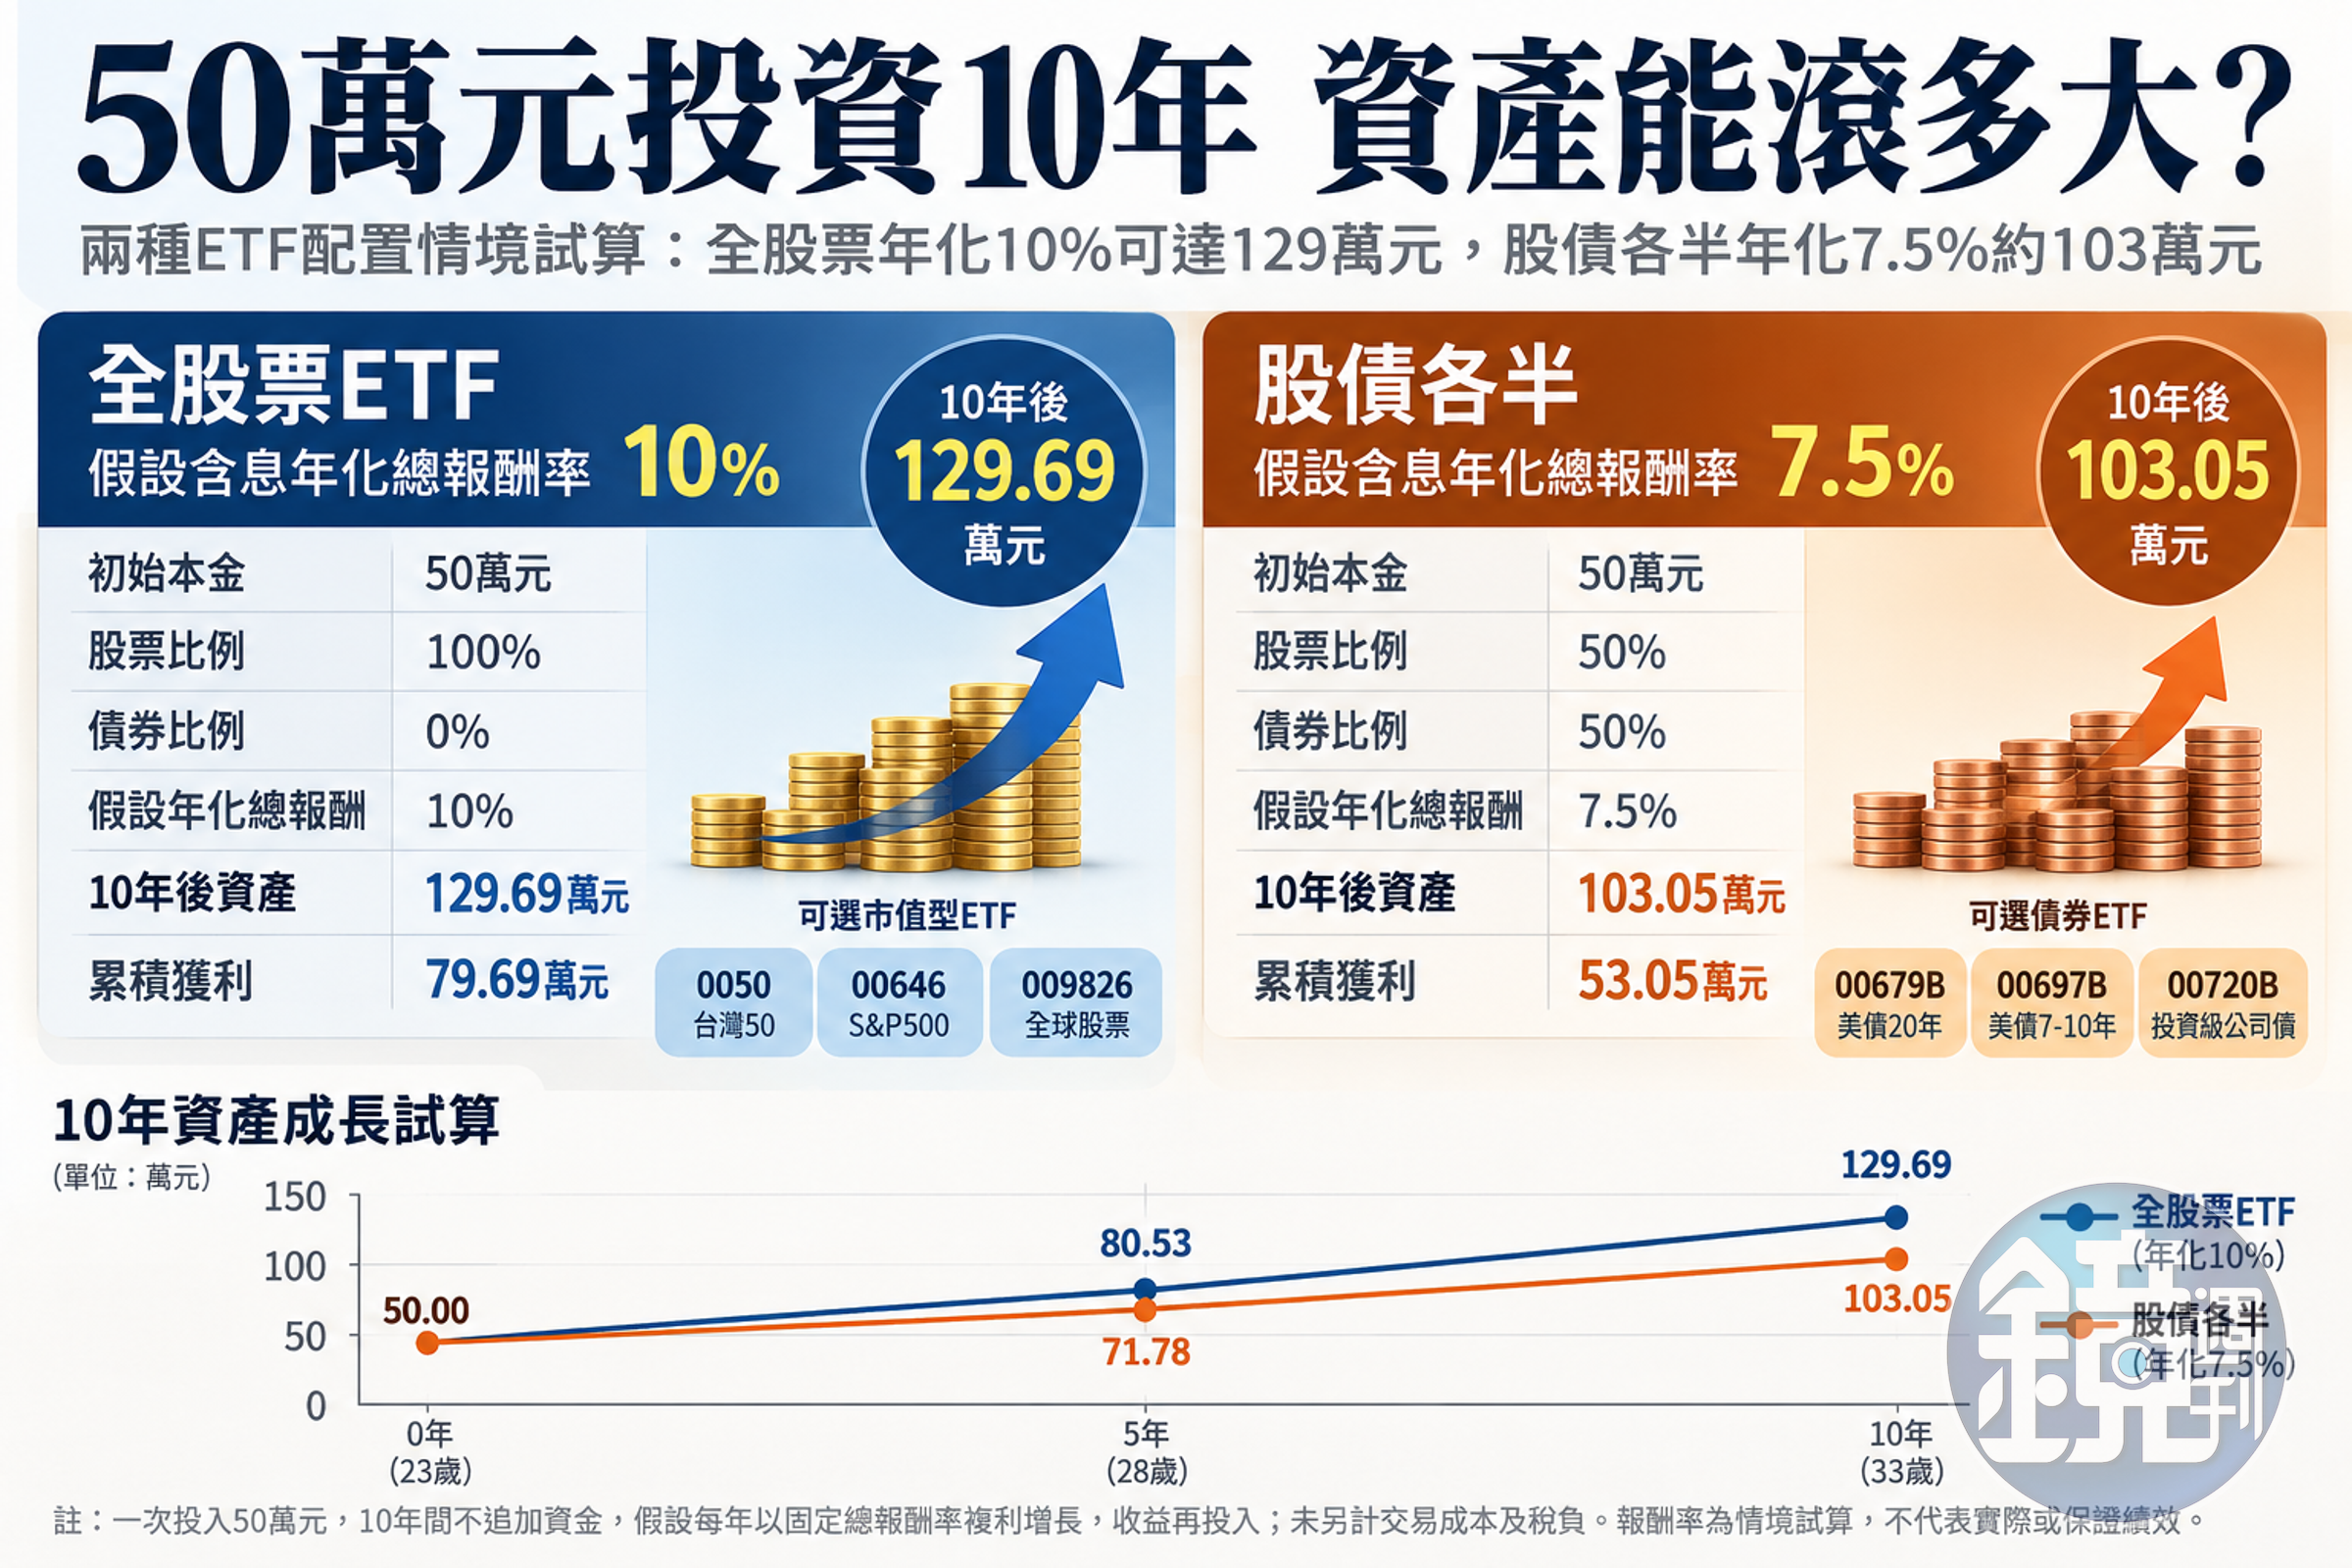
精算達人「怪老子」蕭世斌認為,長期累積資產可考慮市值型ETF,包括追蹤台灣50指數的元大台灣50(0050)、追蹤美國標普500指數的元大S&P500(00646),以及布局全球股市的貝萊德世界股票(009826)。3檔布局市場不同,投資人可依風險承受度選擇。
事實上,根據中選會10月公布、以8月31日為基準日的財產申報,沈伯洋的太太曾心慧就持有16張0050。
而假設23歲一次投入50萬元,全數買進市值型ETF,含息年化總報酬率以10%試算,股息全部再投入,期間不加碼,10年後33歲時資產將達129萬6,871元,光是增值就有79萬6,871元。不過,這是統一設定的情境報酬,其中009826採不配息設計,投資成果直接反映在淨值變化。
不過,全股票配置也代表必須承擔股市大跌的風險。蕭世斌指出,若希望波動相對平穩,可採股票、債券各50%的組合。債券ETF可留意元大美債20年(00679B)、元大美債7至10年(00697B),以及元大投資級公司債(00720B);前兩檔是美國公債,後者則投資BBB級美元公司債。
若把50萬元拆成股票25萬元、債券25萬元,假設整體含息年化總報酬率7.5%,並維持股債各半配置,10年後資產約103萬516元,累積獲利53萬516元。比全股票、年化10%的情境少了約26.64萬元,但透過不同資產分散風險,有機會減輕投資組合的波動。
要注意的是,債券ETF不是定存,尤其長天期美債對利率變動敏感,價格也會下跌;海外債券也會受到匯率影響;對年輕人而言,預留急用現金、避免在市場低點被迫賣股,與追求複利同樣重要。