房市寒冬未解1/購屋族遇辦不到貸款怪象 學者:銀行銀彈都流向2處


央行9月放寬第2戶購屋貸款成數上限,但購屋族最大的難題仍是「貸不到款」。永慶房產集團業務總經理葉凌棋指出,在新屋交屋潮與銀行房貸額度控管下,許多公股及民營銀行審核趨嚴,不僅排撥需等待1到3個月,有些銀行甚至要排到明年。
「就算排得到,利息也不便宜。」葉凌棋表示,自第7波信用管制實施以來,首購房貸利率中位數已由2024年第2季的2.06%升至今年第3季的2.6%,第2戶貸款利率更從2.18%升至2.9%,增幅都已超過央行升息2碼的幅度。
一名近期申請貸款的屋主就對本刊抱怨:「某大型銀行說要買理財商品才能優先貸款,結果我放了300萬元卻還是貸不到,上週五才對保,這週二跟我說他們內部的房貸額度不夠了,我還得趕快找其他銀行,某個知名壽險業者甚至直接說現在不做房貸了,光是申請貸款就焦頭爛額,想想就累。」
除了借不到錢的房市亂象外,聯徵中心建立的銀行與券商跨業信用資訊交換機制將於10月底上線,外界解讀,這就是要防堵「四貸同堂」(指同一人身背多重借款,包括房貸、房屋二胎或理財型房貸、信用貸款,再加上股票融資或股票質借)。雖然金管會強調從未管制四貸同堂,但金融業者私下直言:「主管機關關切這個問題,銀行自然會看臉色,包括少借一點,或者拉高利率以價制量。」
金管會統計,截至今年8月底,36家國銀不動產放款比率平均降至23.97%,創逾15年半新低,主因是存款餘額增加,拉大分母、帶動比率下降。其中,比率達28%以上的銀行持續掛零,介於27至28%的銀行也僅剩1家。
不動產放款比率距30%警戒線仍有一段距離,為何購屋族還是貸不到?景文科技大學財務金融系副教授章定煊分析有2大因素。首先是資金都流向科技業,章定煊表示,以前銀行錢多到沒地方放,現在借給台積電、買美國公債都不差,「要不是金管會死命拉著,銀行巴不得把更多錢拿去買公債。」
信義房屋不動產企研室專案經理曾敬德也認為,AI產業大舉擴廠買地、投資,「便宜的資金越來越難借。」
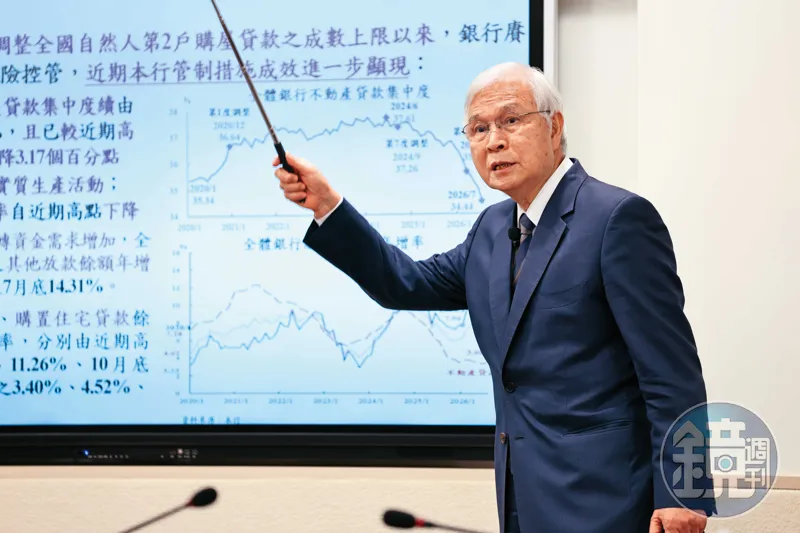
其次,銀行對房地產前景存疑,也希望分散風險。「以前銀行喜歡做房貸,因為穩定,相對是個好業務,但現在錢有更好的去處,房貸相對不賺,銀行當然比較不想做。」章定煊說,央行總裁楊金龍也曾表示資源很寶貴,希望資金流向實質投資、產業升級,帶動整體經濟成長。